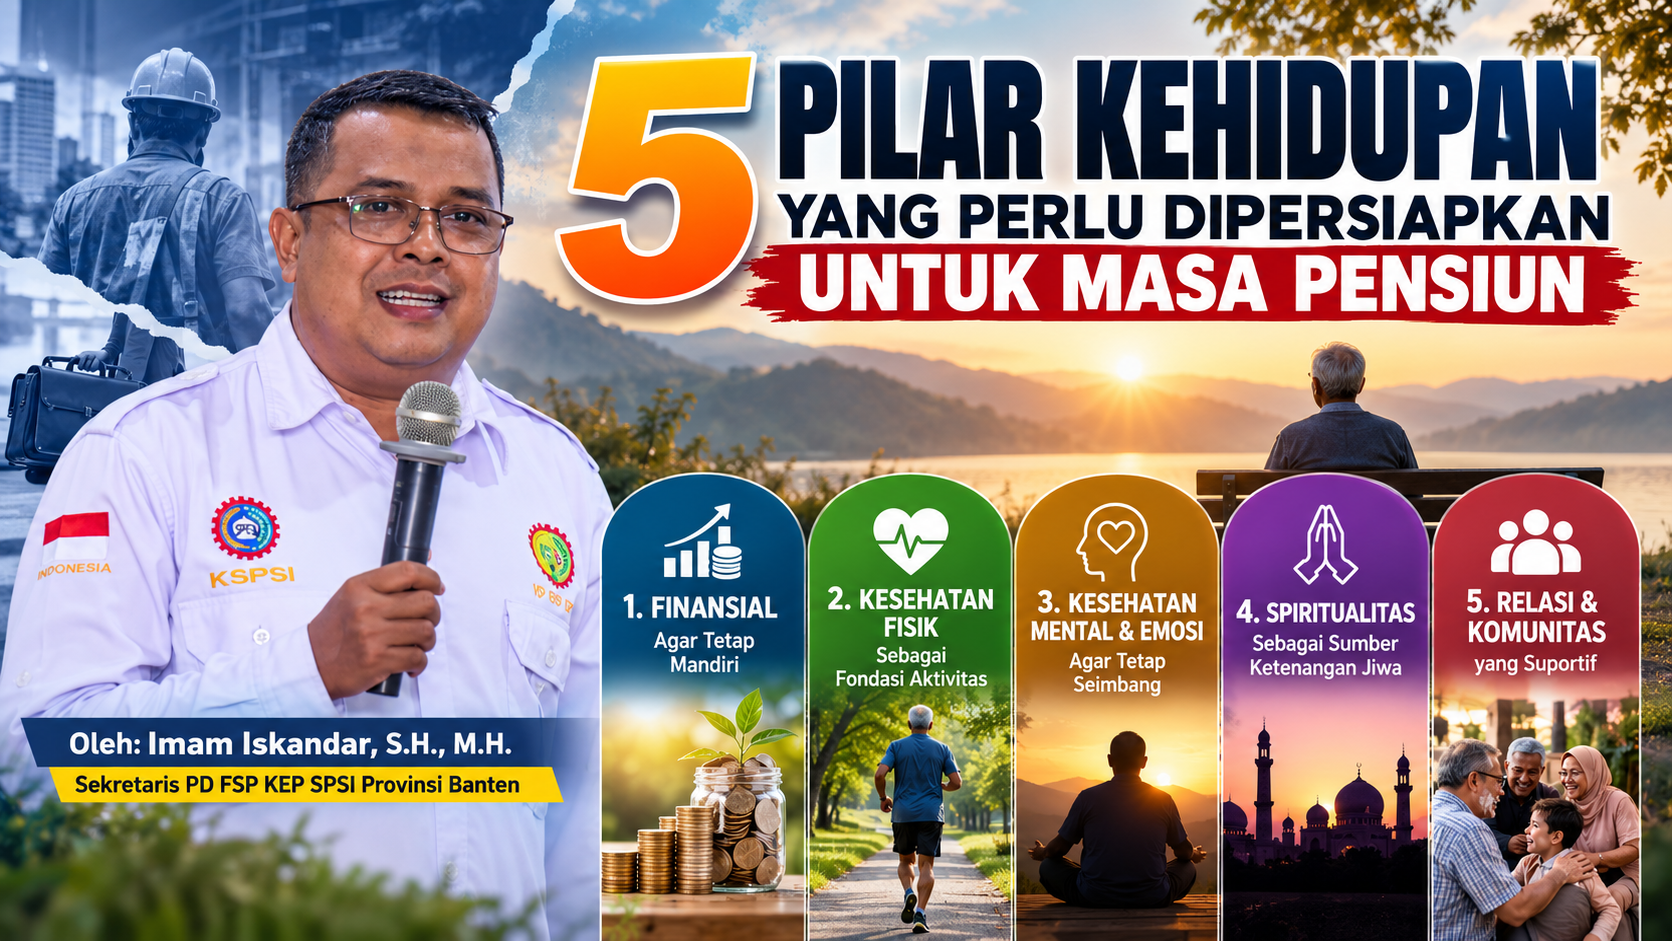
Kenali 4 Tahapan Menuju Masa Pensiun yang Mandiri, Tenang, dan Sejahtera
Oleh: Imam Iskandar, S.H., M.H.
Sekretaris PD FSP KEP SPSI Provinsi Banten
Masa pensiun merupakan salah satu fase penting dalam perjalanan hidup, khususnya bagi mereka yang selama bertahun-tahun mengabdikan waktu, tenaga, dan pikirannya untuk bekerja. Namun, di tengah kesibukan memenuhi kebutuhan hidup sehari-hari, tidak sedikit pekerja yang belum memberikan perhatian serius terhadap persiapan masa pensiunnya.
Pertanyaannya, sudah sejauh mana kita mempersiapkan masa pensiun? Apakah kita telah memiliki tabungan yang cukup, investasi yang terencana, sumber penghasilan alternatif, serta gambaran kehidupan yang ingin dijalani setelah tidak lagi bekerja?
Pertanyaan tersebut penting untuk direnungkan karena masa pensiun bukan sekadar berakhirnya hubungan kerja atau berhentinya seseorang dari aktivitas pekerjaan formal. Pensiun merupakan fase kehidupan baru yang membutuhkan kesiapan secara menyeluruh, baik dari aspek finansial, kesehatan, mental, sosial, maupun aktivitas kehidupan sehari-hari.
Tanpa persiapan yang matang, masa pensiun berpotensi menghadirkan berbagai tantangan, mulai dari berkurangnya penghasilan, meningkatnya kebutuhan kesehatan, hingga perubahan rutinitas dan peran sosial.
Sebaliknya, dengan perencanaan yang baik, masa pensiun dapat menjadi kesempatan untuk menikmati hasil kerja keras selama bertahun-tahun, mempererat hubungan keluarga, mengembangkan kegiatan produktif, serta menjalani kehidupan yang lebih tenang dan bermakna.
Oleh karena itu, persiapan pensiun sebaiknya tidak dilakukan secara mendadak ketika usia sudah mendekati batas pensiun. Persiapan perlu dibangun secara bertahap sejak usia produktif.
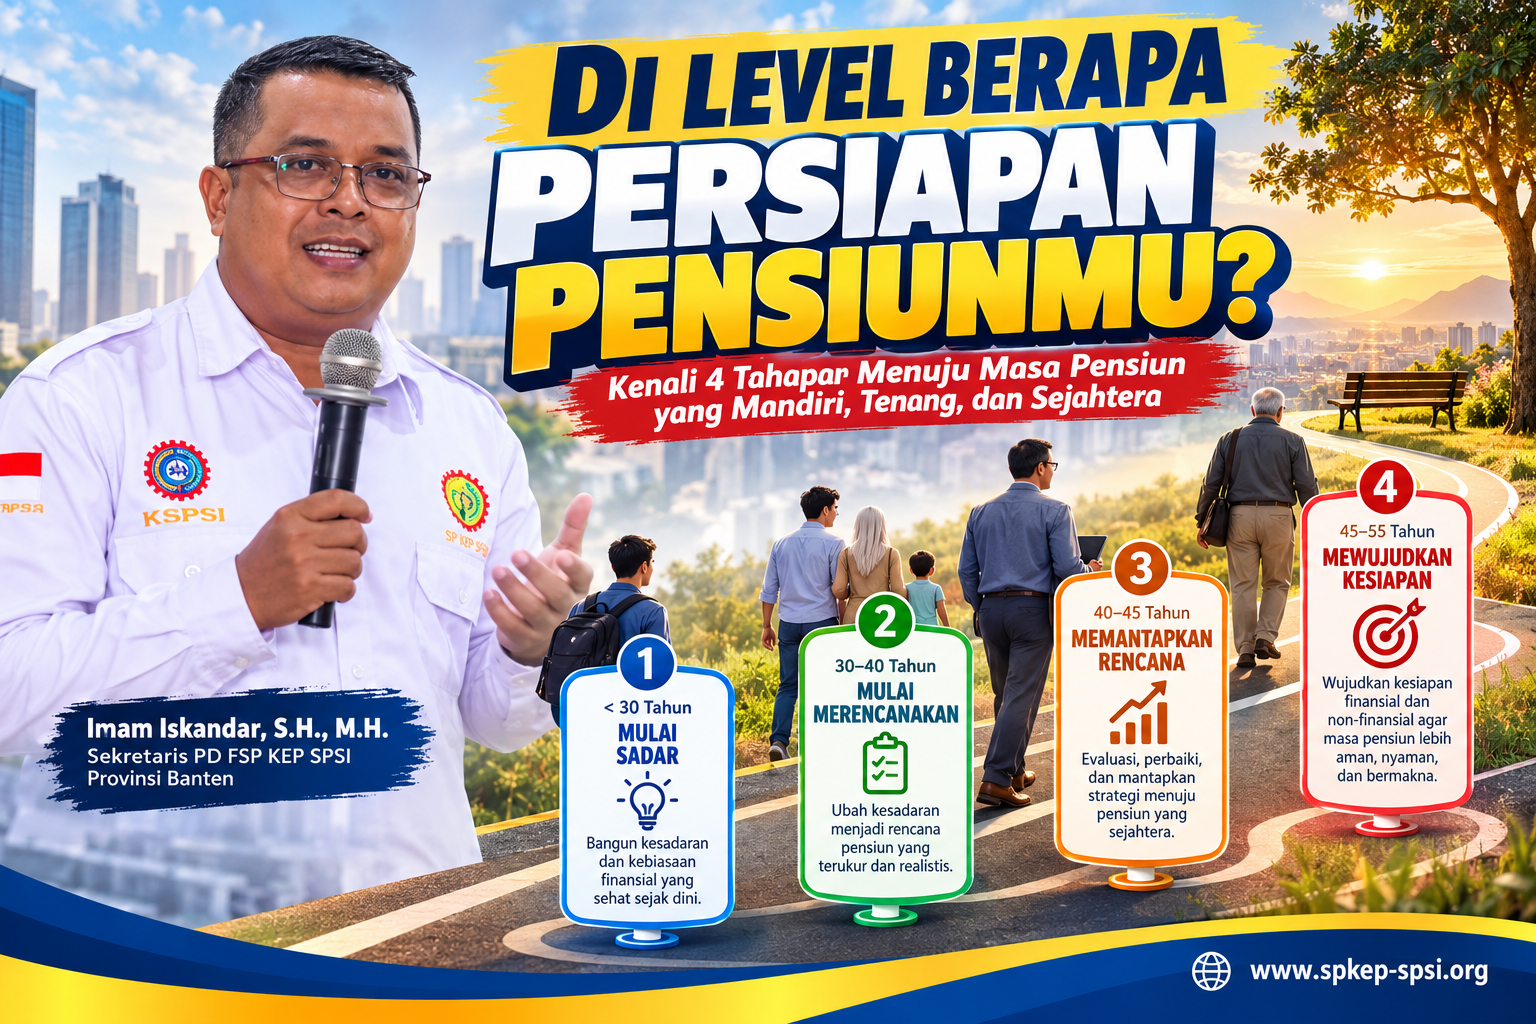
Untuk membantu memahami sejauh mana kesiapan tersebut, terdapat empat level persiapan pensiun yang dapat dijadikan sebagai panduan berdasarkan tahapan usia.
A. LEVEL 1: MULAI SADAR (USIA DI BAWAH 30 TAHUN)
Membangun Kesadaran dan Kebiasaan Finansial Sejak Dini
Pada tahap ini, seseorang mulai menyadari bahwa masa pensiun merupakan bagian dari kehidupan yang perlu dipersiapkan, meskipun waktunya masih terasa sangat jauh.
Bagi pekerja muda, masa pensiun sering kali belum menjadi prioritas utama. Perhatian lebih banyak diarahkan pada pengembangan karier, peningkatan penghasilan, pemenuhan kebutuhan pribadi, maupun pembangunan kehidupan keluarga.
Padahal, usia muda merupakan periode yang sangat berharga untuk membangun fondasi keuangan jangka panjang.
Salah satu keuntungan memulai persiapan pensiun sejak dini adalah tersedianya waktu yang lebih panjang untuk mengumpulkan tabungan, mengembangkan investasi, dan membentuk kebiasaan pengelolaan keuangan yang sehat.
Pada tahap ini, langkah yang dapat dilakukan antara lain:
- Membiasakan diri menabung secara rutin dari penghasilan yang diterima.
- Menyusun anggaran keuangan agar pengeluaran tetap terkendali.
- Membangun dana darurat untuk menghadapi kebutuhan tidak terduga.
- Mulai memahami berbagai instrumen investasi beserta manfaat dan risikonya.
- Menghindari utang konsumtif yang berlebihan.
- Memahami manfaat program jaminan sosial ketenagakerjaan, khususnya Jaminan Hari Tua (JHT) dan Jaminan Pensiun (JP).
Pada tahap ini, besarnya penghasilan bukan satu-satunya faktor yang menentukan keberhasilan persiapan pensiun. Hal yang lebih penting adalah membangun kedisiplinan dan kebiasaan mengelola keuangan secara bertanggung jawab.
Kebiasaan kecil yang dilakukan secara konsisten dapat memberikan manfaat besar dalam jangka panjang.
Kunci Level 1: Bangun kesadaran, kedisiplinan, dan kebiasaan finansial yang sehat sejak usia muda.
B. LEVEL 2: MULAI MERENCANAKAN (USIA 30–40 TAHUN)
Mengubah Kesadaran Menjadi Perencanaan yang Terukur
Memasuki usia 30–40 tahun, seseorang umumnya mulai menghadapi tanggung jawab kehidupan yang semakin kompleks.
Kebutuhan rumah tangga, pendidikan anak, kepemilikan tempat tinggal, perlindungan kesehatan, hingga berbagai kewajiban finansial lainnya dapat memengaruhi kemampuan seseorang dalam menyisihkan penghasilan untuk masa depan.
Pada tahap ini, kesadaran mengenai pentingnya pensiun perlu ditingkatkan menjadi perencanaan yang lebih konkret, realistis, dan terukur.
Persiapan pensiun tidak lagi cukup dilakukan hanya dengan menabung tanpa tujuan yang jelas. Seseorang perlu mulai menghitung kebutuhan hidup setelah pensiun dan memperkirakan sumber pendapatan yang akan tersedia.
Beberapa langkah penting yang dapat dilakukan antara lain:
- Menghitung perkiraan kebutuhan biaya hidup bulanan setelah pensiun.
- Menentukan target dana pensiun berdasarkan kebutuhan dan perkiraan masa pensiun.
- Mengevaluasi jumlah tabungan, investasi, serta aset yang telah dimiliki.
- Menyusun strategi alokasi penghasilan untuk kebutuhan saat ini dan masa depan.
- Memastikan perlindungan kesehatan dan keuangan keluarga tetap terjaga.
- Mengevaluasi manfaat JHT, JP, maupun program pensiun lainnya yang dimiliki.
- Mulai mempertimbangkan pengembangan keterampilan atau sumber penghasilan tambahan.
Dalam menyusun perencanaan, seseorang juga perlu memperhitungkan inflasi atau kenaikan biaya hidup yang dapat memengaruhi daya beli di masa mendatang.
Dana yang dianggap cukup untuk memenuhi kebutuhan hidup saat ini belum tentu memiliki nilai yang sama ketika seseorang memasuki masa pensiun beberapa puluh tahun kemudian.
Karena itu, perencanaan pensiun perlu dilakukan dengan mempertimbangkan kemampuan keuangan, kebutuhan keluarga, serta perubahan kondisi ekonomi.
Kunci Level 2: Ubah kesadaran menjadi rencana pensiun yang terukur, realistis, dan dapat dijalankan secara konsisten.
C. LEVEL 3: MEMANTAPKAN RENCANA (USIA 40–45 TAHUN)
Mengevaluasi dan Memperkuat Strategi Menuju Masa Pensiun
Memasuki usia 40–45 tahun, persiapan pensiun perlu mendapatkan perhatian yang semakin serius.
Pada tahap ini, seseorang umumnya telah memiliki pengalaman kerja yang cukup panjang, tanggung jawab keluarga yang lebih besar, serta gambaran yang lebih jelas mengenai kondisi keuangannya.
Namun, waktu yang tersedia untuk mempersiapkan pensiun juga semakin terbatas.
Oleh sebab itu, fokus utama pada tahap ini adalah mengevaluasi apakah rencana yang telah disusun sebelumnya sudah berjalan sesuai target.
Evaluasi perlu dilakukan secara menyeluruh terhadap kondisi keuangan, aset, kewajiban, dan potensi penghasilan setelah pensiun.
Langkah yang dapat dilakukan antara lain:
- Mengevaluasi perkembangan tabungan dan investasi pensiun.
- Menghitung kembali kebutuhan dana pensiun berdasarkan kondisi ekonomi terbaru.
- Mengidentifikasi kewajiban utang yang perlu diselesaikan sebelum pensiun.
- Mengoptimalkan pengelolaan aset sesuai kebutuhan dan profil risiko.
- Meningkatkan alokasi dana pensiun apabila kondisi keuangan memungkinkan.
- Mengembangkan keterampilan, usaha, atau sumber penghasilan tambahan yang berkelanjutan.
- Memastikan kepesertaan dan manfaat program jaminan sosial ketenagakerjaan tetap terkelola dengan baik.
Selain kesiapan finansial, pada tahap ini seseorang juga perlu mulai mempersiapkan kondisi mental dan pola kehidupan setelah pensiun.
Perubahan dari kehidupan yang sebelumnya dipenuhi rutinitas pekerjaan menuju kehidupan yang lebih fleksibel dapat menimbulkan tantangan tersendiri.
Karena itu, penting untuk mulai membayangkan aktivitas yang ingin dilakukan setelah pensiun, seperti menjalankan usaha, mengembangkan hobi, meningkatkan kegiatan sosial, mempererat hubungan keluarga, atau berkontribusi melalui kegiatan kemasyarakatan.
Persiapan tersebut bertujuan agar seseorang tidak hanya memiliki kecukupan finansial, tetapi juga tetap mempunyai tujuan hidup, semangat berkarya, dan hubungan sosial yang sehat.
Kunci Level 3: Evaluasi pencapaian, perbaiki kekurangan, dan mantapkan strategi agar masa pensiun dapat dijalani dengan lebih siap.
D. LEVEL 4: MEWUJUDKAN KESIAPAN (USIA 45–55 TAHUN)
Memastikan Kesiapan Finansial dan Kehidupan Setelah Pensiun
Pada usia 45–55 tahun, persiapan pensiun memasuki tahapan yang semakin nyata.
Bagi sebagian pekerja, masa pensiun mungkin tinggal beberapa tahun lagi. Oleh karena itu, perhatian utama tidak lagi hanya diarahkan pada penyusunan rencana, tetapi juga pada upaya memastikan bahwa rencana tersebut benar-benar dapat diwujudkan.
Pada tahap ini, seseorang perlu memiliki gambaran yang semakin jelas mengenai kondisi keuangan dan kehidupan yang akan dijalani setelah berhenti bekerja.
Kesiapan tersebut mencakup kemampuan memenuhi kebutuhan hidup secara berkelanjutan, menjaga kesehatan, mengelola aset, serta mempertahankan kemandirian.
Beberapa langkah penting yang perlu dilakukan antara lain:
- Memastikan kecukupan dana pensiun berdasarkan perkiraan kebutuhan hidup.
- Menghitung potensi penghasilan dari manfaat pensiun, tabungan, investasi, atau sumber pendapatan lainnya.
- Menyusun anggaran pengeluaran yang realistis untuk masa pensiun.
- Menyiapkan perlindungan dan cadangan biaya kesehatan.
- Mengurangi atau menyelesaikan kewajiban utang yang berpotensi membebani masa pensiun.
- Menyesuaikan strategi pengelolaan aset dengan kebutuhan dan toleransi risiko.
- Mempersiapkan kegiatan produktif yang sesuai dengan kemampuan, minat, dan kondisi kesehatan.
- Membangun komunikasi dengan keluarga mengenai rencana kehidupan setelah pensiun.
Pada tahap ini, keputusan finansial perlu dilakukan secara lebih hati-hati karena kesempatan untuk memulihkan kerugian investasi mungkin semakin terbatas.
Oleh karena itu, pengelolaan dana pensiun sebaiknya mengutamakan keseimbangan antara keamanan, kebutuhan likuiditas, dan keberlanjutan penghasilan.
Namun, kesiapan pensiun tidak hanya ditentukan oleh jumlah uang yang dimiliki.
Seseorang juga perlu mempersiapkan kesehatan fisik, ketenangan mental, hubungan keluarga yang harmonis, serta aktivitas yang dapat memberikan manfaat bagi diri sendiri dan lingkungan sekitarnya.
Pensiun bukan berarti berhenti berkarya. Sebaliknya, masa pensiun dapat menjadi kesempatan untuk menjalani kehidupan dengan cara yang berbeda, lebih fleksibel, dan tetap memberikan kontribusi positif.
Kunci Level 4: Wujudkan kesiapan finansial dan nonfinansial agar masa pensiun dapat dijalani secara aman, nyaman, mandiri, dan bermakna.
PERSIAPAN PENSIUN BUKAN SEMATA-MATA DITENTUKAN OLEH USIA
Keempat level tersebut dapat digunakan sebagai panduan untuk memahami tahapan persiapan pensiun berdasarkan kelompok usia.
Namun, perlu dipahami bahwa usia bukanlah satu-satunya ukuran untuk menentukan tingkat kesiapan seseorang.
Seorang pekerja berusia 30 tahun mungkin telah memiliki perencanaan pensiun yang matang, tabungan yang memadai, serta strategi investasi yang terukur.
Sebaliknya, seseorang yang telah memasuki usia 50 tahun mungkin masih menghadapi berbagai tantangan finansial dan belum memiliki perencanaan pensiun yang jelas.
Kondisi tersebut menunjukkan bahwa tingkat kesiapan pensiun sangat dipengaruhi oleh berbagai faktor, seperti penghasilan, tanggung jawab keluarga, kebiasaan mengelola keuangan, kepemilikan aset, perlindungan sosial, kesehatan, dan tujuan hidup.
Oleh karena itu, empat level ini sebaiknya dipahami sebagai panduan edukatif, bukan ukuran mutlak yang membatasi seseorang berdasarkan usianya.
Hal terpenting bukanlah berada pada kelompok usia tertentu, melainkan sejauh mana seseorang telah mengambil langkah nyata untuk mempersiapkan masa depannya.
Bagi pekerja yang belum memulai persiapan pensiun, tidak ada kata terlambat untuk melakukan perubahan.
Meskipun waktu yang tersedia mungkin berbeda, setiap orang tetap memiliki kesempatan untuk memperbaiki pengelolaan keuangan, menyesuaikan kebutuhan hidup, serta membangun strategi pensiun sesuai kondisi dan kemampuannya.
PENTINGNYA PERLINDUNGAN SOSIAL BAGI PEKERJA
Dalam konteks dunia ketenagakerjaan, persiapan pensiun juga memiliki hubungan erat dengan perlindungan sosial bagi pekerja.
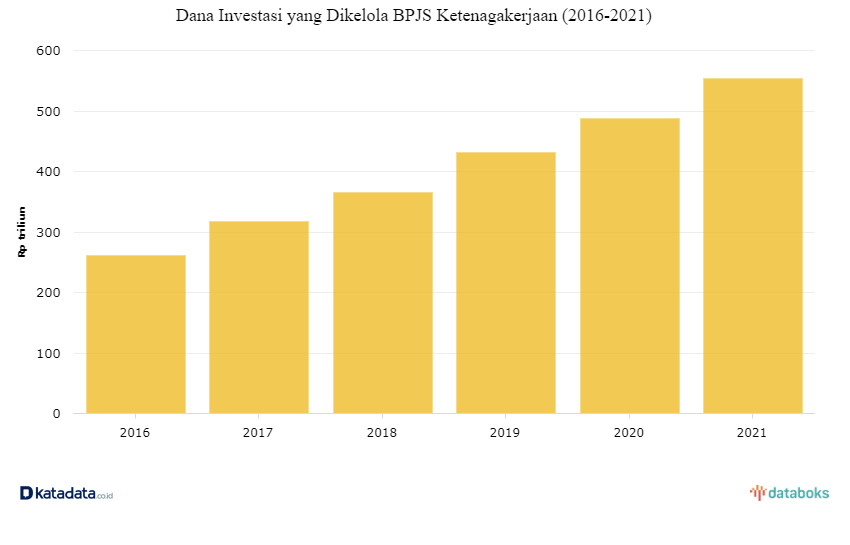
Program Jaminan Hari Tua (JHT) dan Jaminan Pensiun (JP) yang diselenggarakan melalui BPJS Ketenagakerjaan merupakan bagian penting dari sistem perlindungan sosial untuk membantu pekerja menghadapi risiko berkurangnya atau hilangnya penghasilan ketika memasuki masa tua.
JHT memberikan manfaat berupa akumulasi iuran beserta hasil pengembangannya sesuai ketentuan yang berlaku, sedangkan JP bertujuan mempertahankan derajat kehidupan yang layak ketika peserta memasuki usia pensiun atau mengalami kondisi tertentu yang memenuhi persyaratan program.
Namun, manfaat program jaminan sosial tersebut tetap perlu dipahami sebagai bagian dari perencanaan pensiun secara keseluruhan.
Pekerja juga perlu mempertimbangkan kebutuhan hidup, kondisi keluarga, tabungan pribadi, serta sumber penghasilan lainnya agar memiliki kesiapan yang lebih baik.
Dalam hal ini, perusahaan, pemerintah, dan serikat pekerja memiliki peran penting untuk meningkatkan pemahaman mengenai perencanaan pensiun dan perlindungan sosial.
Serikat pekerja, khususnya, dapat berkontribusi melalui pendidikan anggota, sosialisasi manfaat jaminan sosial, serta upaya memperjuangkan kesejahteraan pekerja, termasuk perlindungan ketika memasuki masa purnabakti.
Dengan demikian, kesejahteraan pekerja tidak hanya menjadi perhatian selama seseorang masih aktif bekerja, tetapi juga setelah menyelesaikan masa pengabdiannya.
KESIMPULAN: MASA PENSIUN YANG SEJAHTERA DIMULAI DARI PERSIAPAN HARI INI
Mempersiapkan masa pensiun merupakan proses jangka panjang yang membutuhkan kesadaran, perencanaan, kedisiplinan, dan evaluasi secara berkelanjutan.
Setiap tahapan kehidupan memiliki tantangan dan prioritas yang berbeda.
Pada usia muda, persiapan dimulai dengan membangun kesadaran dan kebiasaan finansial yang sehat. Memasuki usia 30–40 tahun, kesadaran tersebut perlu dikembangkan menjadi perencanaan yang terukur.
Selanjutnya, pada usia 40–45 tahun, fokus diarahkan pada evaluasi dan penguatan strategi. Sementara itu, pada usia 45–55 tahun, perhatian utama adalah memastikan bahwa kesiapan finansial dan nonfinansial benar-benar dapat diwujudkan.
Meskipun demikian, keberhasilan persiapan pensiun tidak semata-mata ditentukan oleh usia atau besarnya kekayaan yang berhasil dikumpulkan.
Kesiapan pensiun juga mencerminkan kemampuan seseorang dalam mengelola kehidupan, menjaga kesehatan, membangun hubungan sosial, serta merencanakan masa depan secara bertanggung jawab.
Masa pensiun yang sejahtera bukan hanya tentang memiliki uang yang cukup untuk memenuhi kebutuhan hidup, tetapi juga tentang kemampuan menjalani kehidupan secara mandiri, sehat, tenang, produktif, dan bermartabat.
Karena itu, jangan menunggu hingga masa pensiun semakin dekat untuk mulai mempersiapkan diri.
Mulailah dari langkah sederhana yang dapat dilakukan hari ini. Sisihkan sebagian penghasilan, kelola pengeluaran dengan bijak, pahami manfaat perlindungan sosial, jaga kesehatan, dan bangun rencana kehidupan yang jelas.
Sebab, semakin awal persiapan dilakukan, semakin besar kesempatan untuk menghadapi masa pensiun dengan kesiapan yang lebih baik.
Jadi, di level berapa persiapan pensiunmu saat ini?
Apa pun usia dan kondisi keuanganmu, langkah terbaik adalah mulai mempersiapkannya sekarang.
Ingatlah, level persiapan pensiunmu bukan semata-mata dilihat dari berapa usiamu, melainkan dari sejauh mana langkah nyata yang telah kamu ambil untuk mempersiapkan masa depan.
“Masa pensiun yang sejahtera bukanlah sesuatu yang datang dengan sendirinya, melainkan hasil dari kesadaran, kedisiplinan, dan perencanaan yang dibangun sejak hari ini.”
Persiapkan pensiunmu mulai sekarang, agar masa depan dapat dijalani dengan lebih tenang, mandiri, produktif, dan sejahtera.